
IVは「1銘柄に1つ」ではない
IV(インプライド・ボラティリティ)を学ぶと、「その銘柄のIVは○○%」という言い方をよく目にします。ところが実際にオプションチェーン(権利行使価格ごとの価格表)を開くと、同じ原資産・同じ満期でも、権利行使価格ごとにIVがバラバラなことに気づきます。
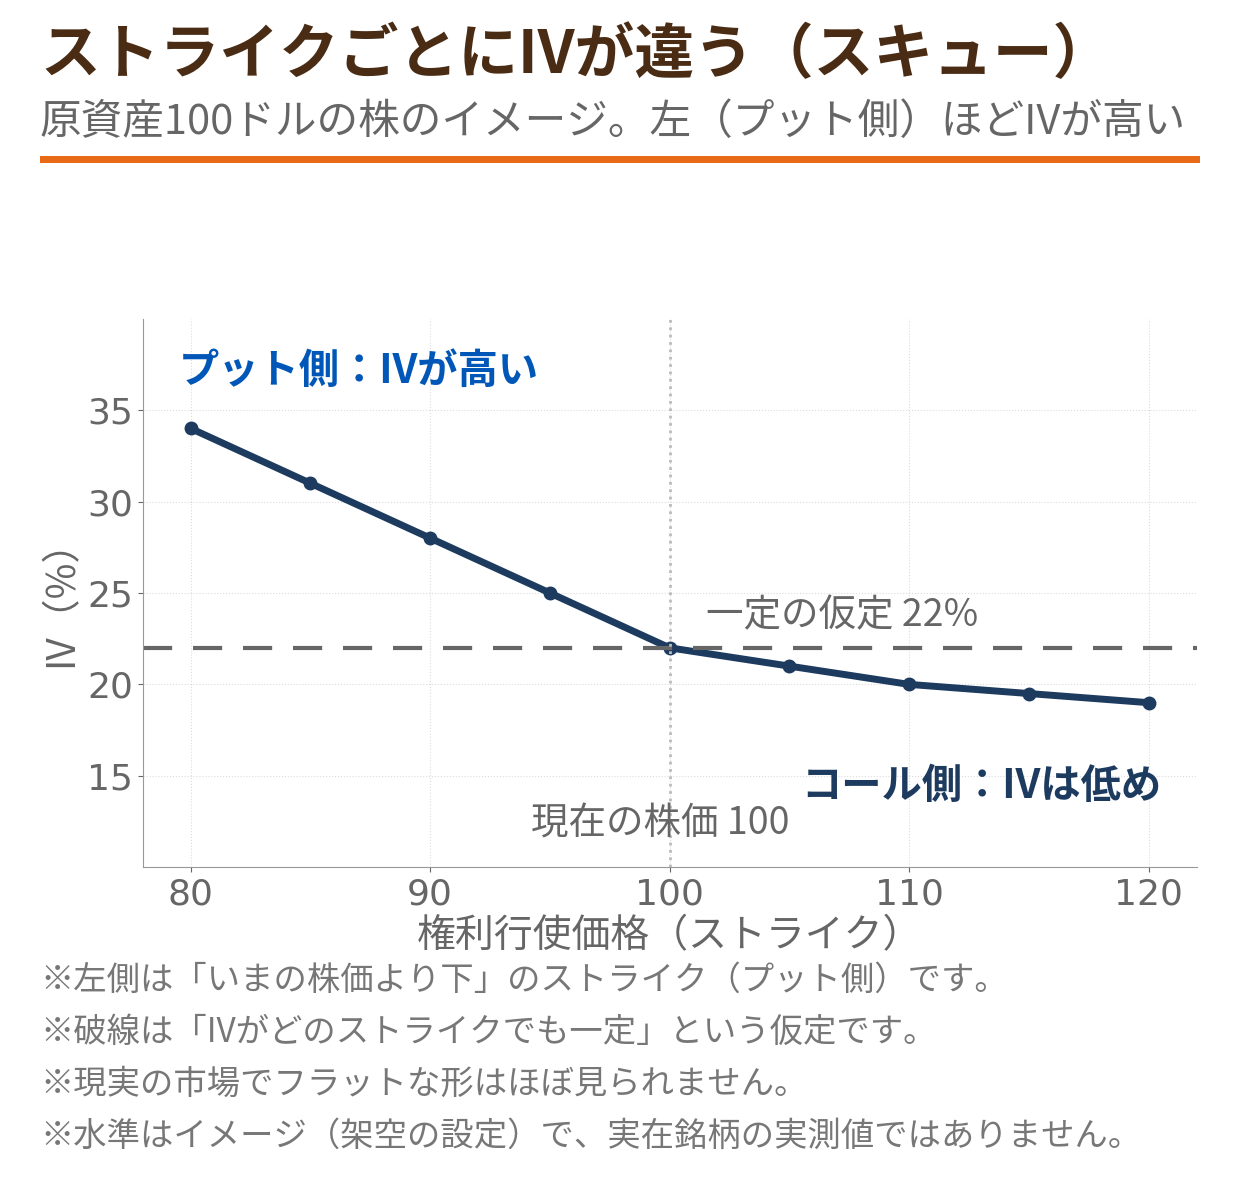
たとえば株価100ドルの銘柄で、行使価格90のプットのIVは28%、行使価格110のコールのIVは20%といった具合です(水準はイメージ)。この「IVが権利行使価格ごとに異なる現象、そしてその並びが作る曲線の形」をボラティリティ・スキューと呼びます。曲線の形そのものを指して、ボラティリティ・スマイル(スマイルカーブ)と呼ぶこともあります。
IVそのものの意味があいまいな場合は、先にIVの基礎の記事で「オプション価格から逆算される予想変動率」という考え方を押さえておくと、この記事が読みやすくなります。
スキューの形:左下がりが基本形
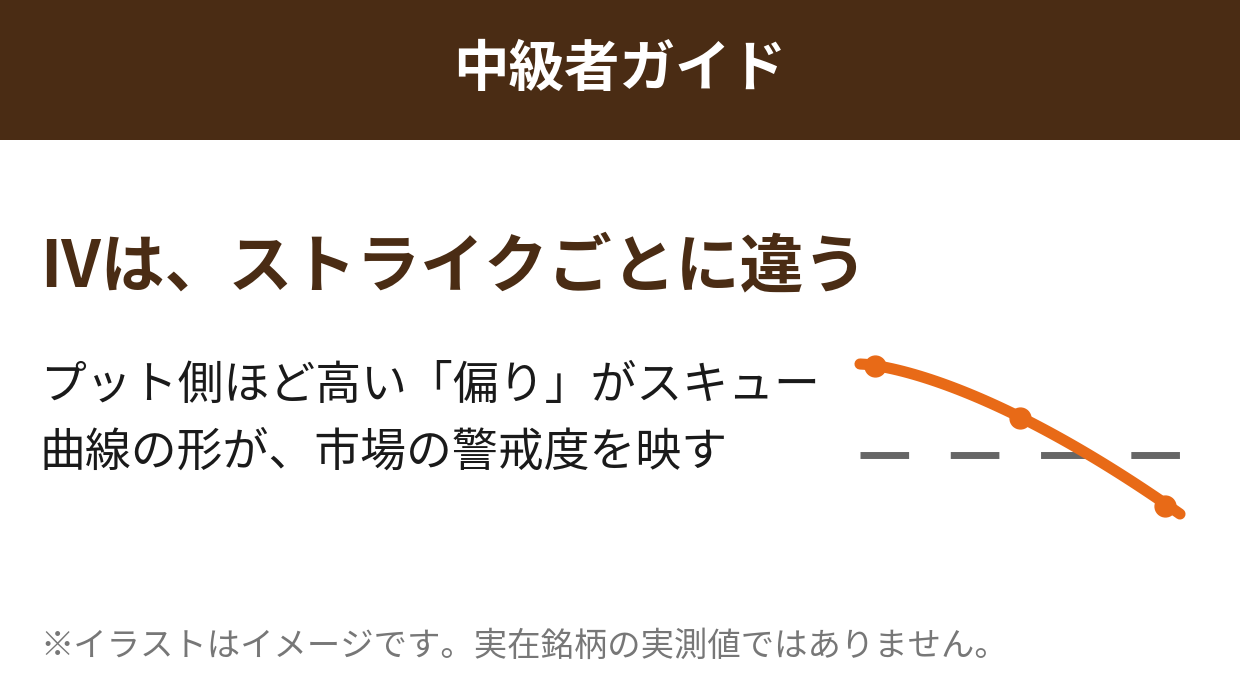
横軸に権利行使価格、縦軸にIVをとって点を打つと、個別株や株価指数では多くの場合、左側(株価より下のストライク)ほどIVが高く、右に行くほどなだらかに下がる「左下がり」の曲線になります。これがスキュー(英語で「歪み・偏り」)の典型です。
曲線の形は大きく3タイプに分けられます。
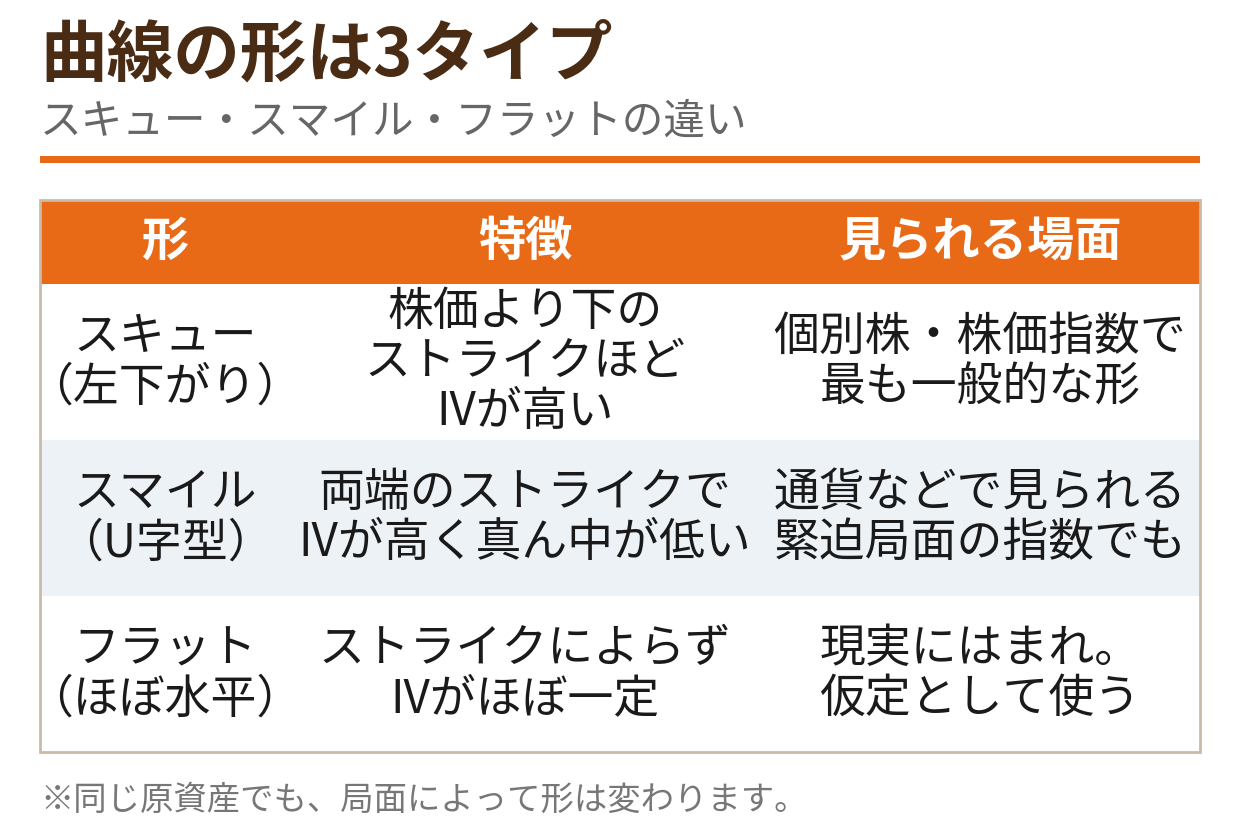
- スキュー(左下がり):下方向のストライクほどIVが高い。個別株・株価指数で最も一般的
- スマイル(U字型):両端のストライクでIVが高く、真ん中が低い。通貨などで見られ、相場が緊迫した局面の指数でも現れる
- フラット(ほぼ水平):IVがほぼ一定。現実の市場ではまれで、教科書の計算で使う仮定に近い
つまり「IVが一定」という前提は、あくまで計算を簡単にするための仮定にすぎず、現実の市場では常に偏りがある、というのが出発点です。
なぜプット側のIVが高いのか
左下がりの偏りが生まれる最大の理由は、下方向のヘッジ(保険)需要です。
株価を持っている投資家にとって怖いのは下落です。そのため「株価が大きく下がったときに効くプット」を保険として買う需要が、コールへの投機的な需要より恒常的に厚くなります。保険は「使わないかもしれないものに、みんながお金を払う」商品ですから、買いが集まるプット側の価格は押し上がり、価格から逆算されるIVも高くなります。
売り手側の事情も同じ方向に働きます。プットを売る側は、暴落が来ると一気に大きな損失を抱えるリスクを引き受けます。そのリスクの対価として高いプレミアムを要求するため、プット側のIVはさらに高くなりやすいわけです。1987年のブラックマンデーを経験した米国市場では、この「下方向への警戒」が曲線の形として定着した、という説明がよくされます。
保有株の保険としてプットを使う考え方そのものは、暴落対策の記事でも扱っています。スキューは、その保険料が「なぜ高めに設定されているのか」の裏側でもあります。
モデルケース:同じ距離のプットとコール
スキューが実際の価格にどう効くか、架空のモデルで計算してみます。
モデルケースの設定
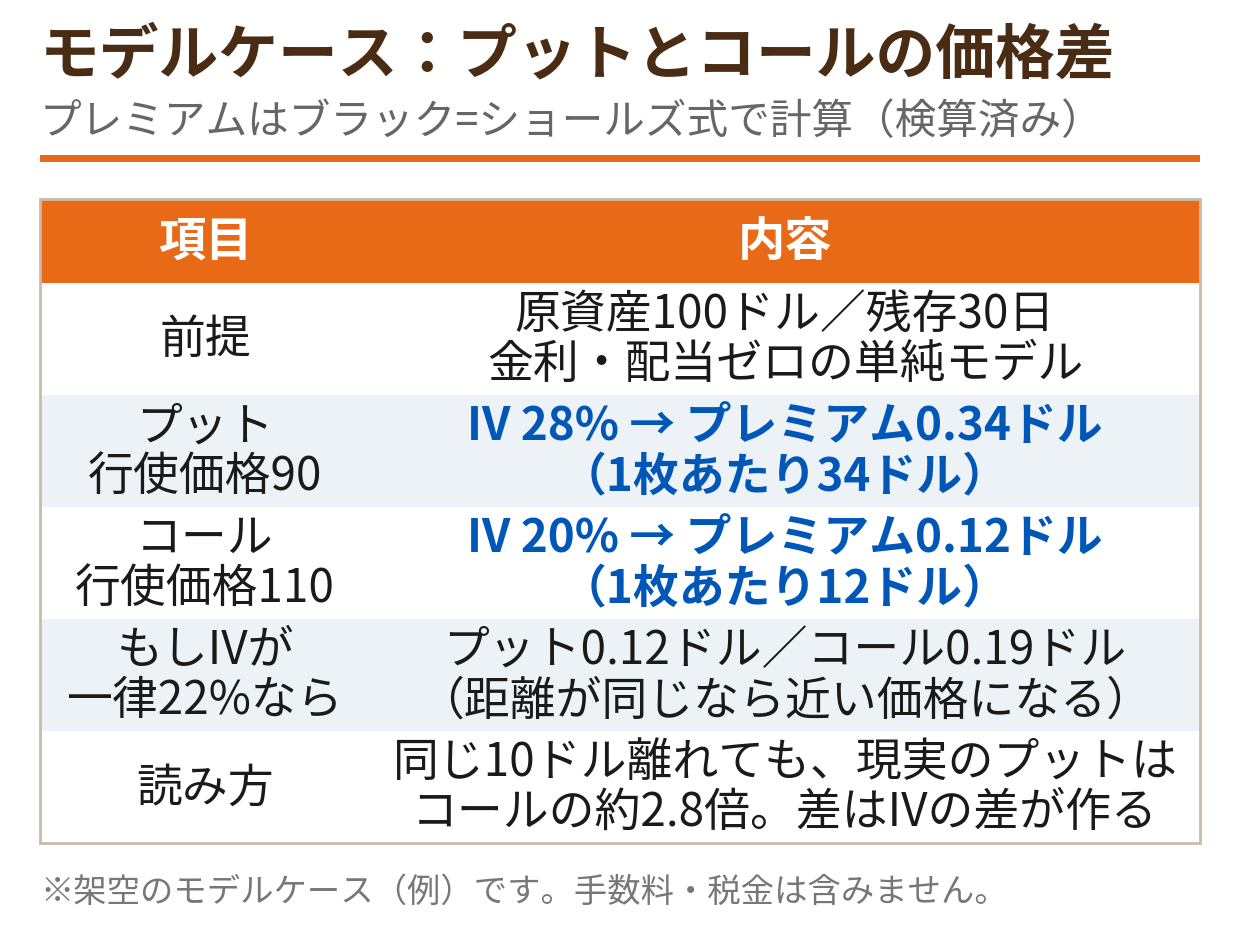
- 原資産は100ドル、残存期間は30日。金利・配当はゼロとする単純なモデル
- IVは図の曲線どおり、行使価格90のプットが28%、行使価格110のコールが20%
- プレミアムはブラック=ショールズ式で計算
| 対象 | IV | プレミアム(1株あたり) | 1枚あたり |
|---|---|---|---|
| プット(行使価格90) | 28% | 0.34ドル | 34ドル |
| コール(行使価格110) | 20% | 0.12ドル | 12ドル |
どちらのオプションも、現在の株価から10ドル離れた位置にあります。本来の値動きの確率だけを見れば、似たような価格になってもおかしくありません。ところが現実の曲線(スキューあり)では、プットはコールの約2.8倍の価格が付きます。
対照として、もしIVがどのストライクでも一律22%だったら、プットは0.12ドル、コールは0.19ドルとなり、価格差はぐっと縮まります。つまり価格差の主因は「到達確率の差」ではなく、IVの差そのものです。
ここから分かる実務的なポイントは、「プットは割高、コールは割安」という単純な話ではないことです。プットのプレミアムには、市場全体の「下落への保険需要」が上乗せされています。その上乗せを理解せずに「高いから売れば儲かる」と考えると、暴落局面で想定外の損失を抱えることになります。逆にコールを買う側は、スキューが味方して比較的安く買える場面がある代わりに、上昇が緩やかだと時間価値の減少に負けやすい、という構造です。
期間構造:満期の方向にもIVは並んでいる
スキューが「ストライク方向の偏り」だとすれば、もう1つの軸が「満期方向の並び」です。同じストライクでも、満期までの期間ごとにIVは異なります。この並びを期間構造(タームストラクチャー)と呼びます。
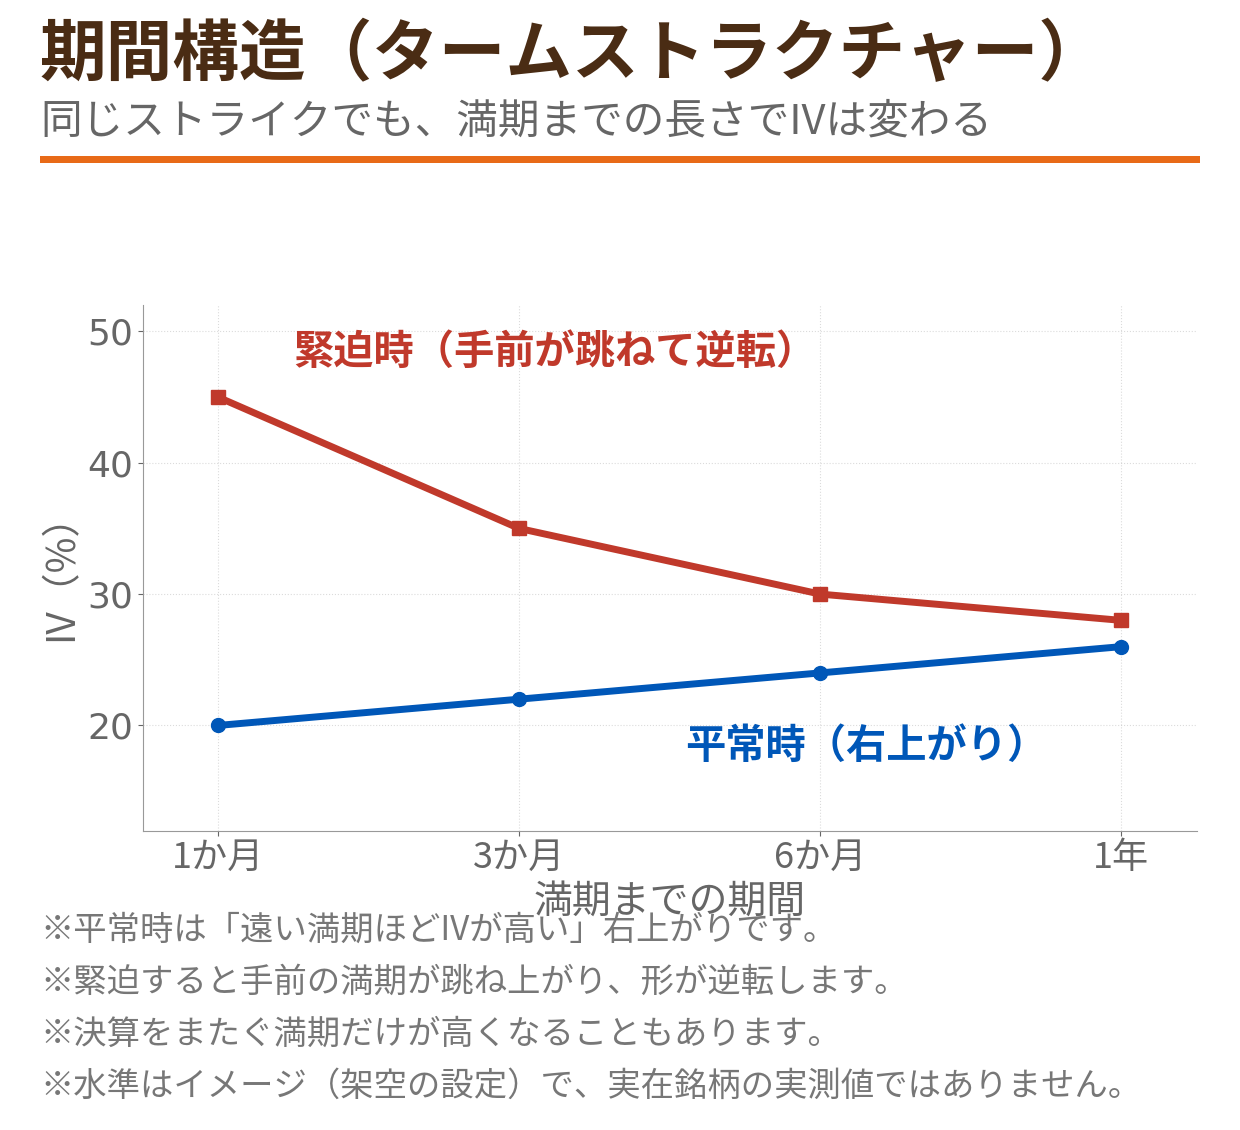
平常時は、満期が遠いほどIVが高い右上がりになるのが普通です。遠い将来ほど不確実性が大きい、という素直な並びです。
ところが相場が緊迫すると、この形は逆転します。目先のリスクに注目が集まり、直近の満期のIVだけが跳ね上がるのです。先物の世界でいう逆ざや(バックワーデーション)に似た状態で、「いま、すぐそこにある危機」への価格付けだと読めます。この逆転は、恐怖指数VIXと先物の関係にも表れます。
また、決算発表のようなイベントをまたぐ満期だけが局所的に高くなる「こぶ」ができることもあります。イベントの結果が分かるまでは不確実性が高い、という当然の価格付けです。
スキューが急変する場面
曲線は固定されたものではありません。次のような場面では、形そのものが短時間で動き直します。
1つ目は決算前後です。決算前は全体のIVが上がると同時に、悪い結果への警戒からプット側の傾斜がきつくなります(スティープニング)。決算を通過するとIV全体が急落(いわゆるIVクラッシュ)し、曲線は寝た形に戻ります。「決算前に買ったプットが、株価が下がったのに儲からなかった」という失敗は、この曲線の動き直しで説明できることが多いものです。
2つ目は株価の急落局面です。下落が始まるとヘッジ需要が殺到し、プット側のIVが跳ね上がって傾斜が急になります。平常時の緩やかな曲線を前提にしたポジション(たとえばプット売りや、クレジットスプレッドの受取額の見積もり)は、この局面で前提ごと崩れます。
3つ目は急落の後の戻り局面です。警戒が解けるにつれてプット側からIVが下がっていきます。どのタイミングで曲線が平常時に戻るかは読めませんが、「傾斜がきつい状態は長くは続かない」ことと「解消の速度は読めない」ことは両立させて理解しておくべき点です。
実務での読み方と注意点
最後に、スキューを実務でどう使うかを整理します。
- プレミアムの高い・安いは、IVの差を差し引いて判断する。プットが高いのはスキュー込みの通常価格。「割高だから売る」は暴落リスクの過小評価につながる
- スプレッド戦略では、両脚のIV差が効く。バーティカルスプレッドなどでは、買う脚と売る脚のIVが違うため、同じストライク幅でも受取・支払のバランスが銘柄や局面で変わる
- IVランク・IVパーセンタイルと併用する。あれらの指標は代表値(ATM付近)をもとにした「水準」の物差し。スキューは「形」の物差しで、役割が違う
- 曲線の形が急に変わったら、ポジションの前提を見直す。特にプットの売りを含む戦略は、傾斜の急変が直撃する
なお、この記事の曲線や期間構造の水準はすべてイメージであり、実在銘柄の実測値ではありません。実際の曲線は、銘柄・満期・その日の需給で刻々と変わります。自分の使う銘柄のチェーンで、ストライクごとのIV欄を横に眺める習慣をつけることが、いちばんの実地訓練になります。
チェーンでスキューを確認する手順
最後に、実際の画面での確認方法を簡単にまとめます。証券会社のオプションチェーンには、権利行使価格ごとにIVの欄が表示されるのが普通です。
まず、見たい銘柄のチェーンを開き、満期を1つに固定します(満期が混ざると期間構造の違いまで混ざってしまいます)。
次に、現在の株価に最も近い行(ATM)を起点に、上下のストライクのIVを読み取ります。たとえば株価の10%下、ATM、10%上の3点を比べるだけでも、その銘柄の傾斜のきつさはつかめます。
この「3点読み」を、決算前や急変のあった日に繰り返すと、曲線がどう動き直したかが見えてきます。1回分のスナップショットではなく、いつもの形と比べてどうかで読むのが、スキューという道具の使い方です。慣れてきたら、ストライク全体の並びを眺めて、どのあたりからIVが跳ね上がるのかという「曲線の癖」も記録してみてください。
なお、IVの欄の表示方法や更新頻度は証券会社・ツールごとに異なります。細部は各ツールの仕様を確認してください。
まとめ
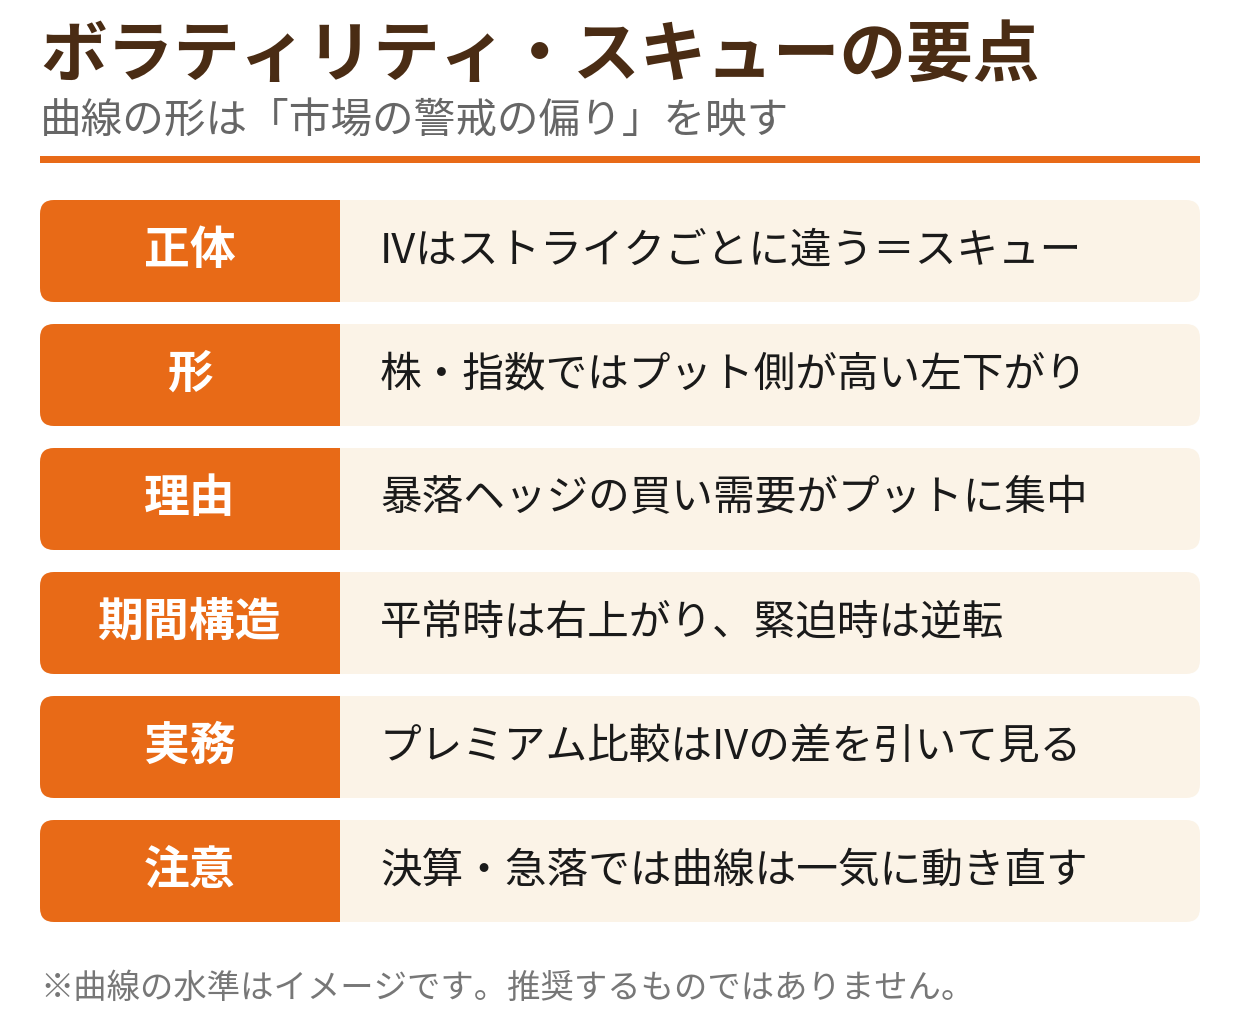
- IVは権利行使価格ごとに異なり、その偏りと曲線の形がボラティリティ・スキュー
- 個別株・株価指数では、プット側のIVが高い「左下がり」が基本形。理由は暴落ヘッジの恒常的な買い需要と、売り手のリスク対価
- モデルケースでは、同じ10ドル離れたプットとコールで約2.8倍の価格差が付き、主因はIVの差だった
- 満期方向の並び(期間構造)は、平常時は右上がり、緊迫時は手前が跳ねて逆転する
- 決算・急落では曲線が急変する。プレミアムの判断は、常にIVの差を差し引いて行う
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。