
「同じ価格、違う満期」で時間の差を使う
バーティカルスプレッドは、同じ満期の中で権利行使価格をずらす組み合わせでした。カレンダースプレッドは発想が逆で、権利行使価格は同じにして、満期をずらします。満期の異なる2枚を横に並べる形なので、「ホリゾンタル(水平)スプレッド」と呼ばれることもあります。
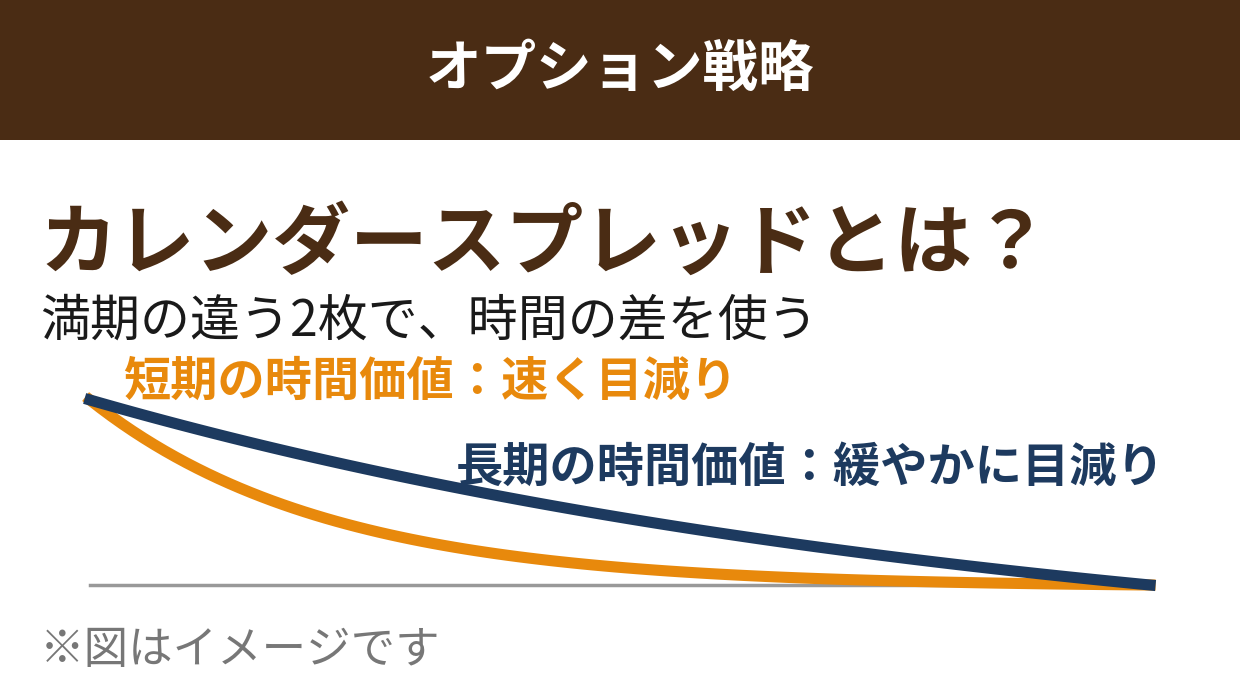
使うのは、満期の近いオプションの売りと、満期の遠いオプションの買いです。オプションの時間価値は、満期が近づくほど速く目減りしていきます。この「目減りの速度の差」――短期側は速く、長期側は緩やか――を利用して、短期側の満期の時点で長期側に価値が残っている状態を作るのが、この戦略の狙いです。
株価の方向を当てる戦略ではありません。株価が権利行使価格の近くにとどまり、時間が過ぎることが利益の条件になります。アイアンコンドルと同じく「大きく動かないこと」に賭けるタイプですが、こちらは受け取り型ではなく、先に支払って組む(デビット型)のが基本形です。
カレンダースプレッドの仕組み|同じ権利行使価格・違う満期の2枚
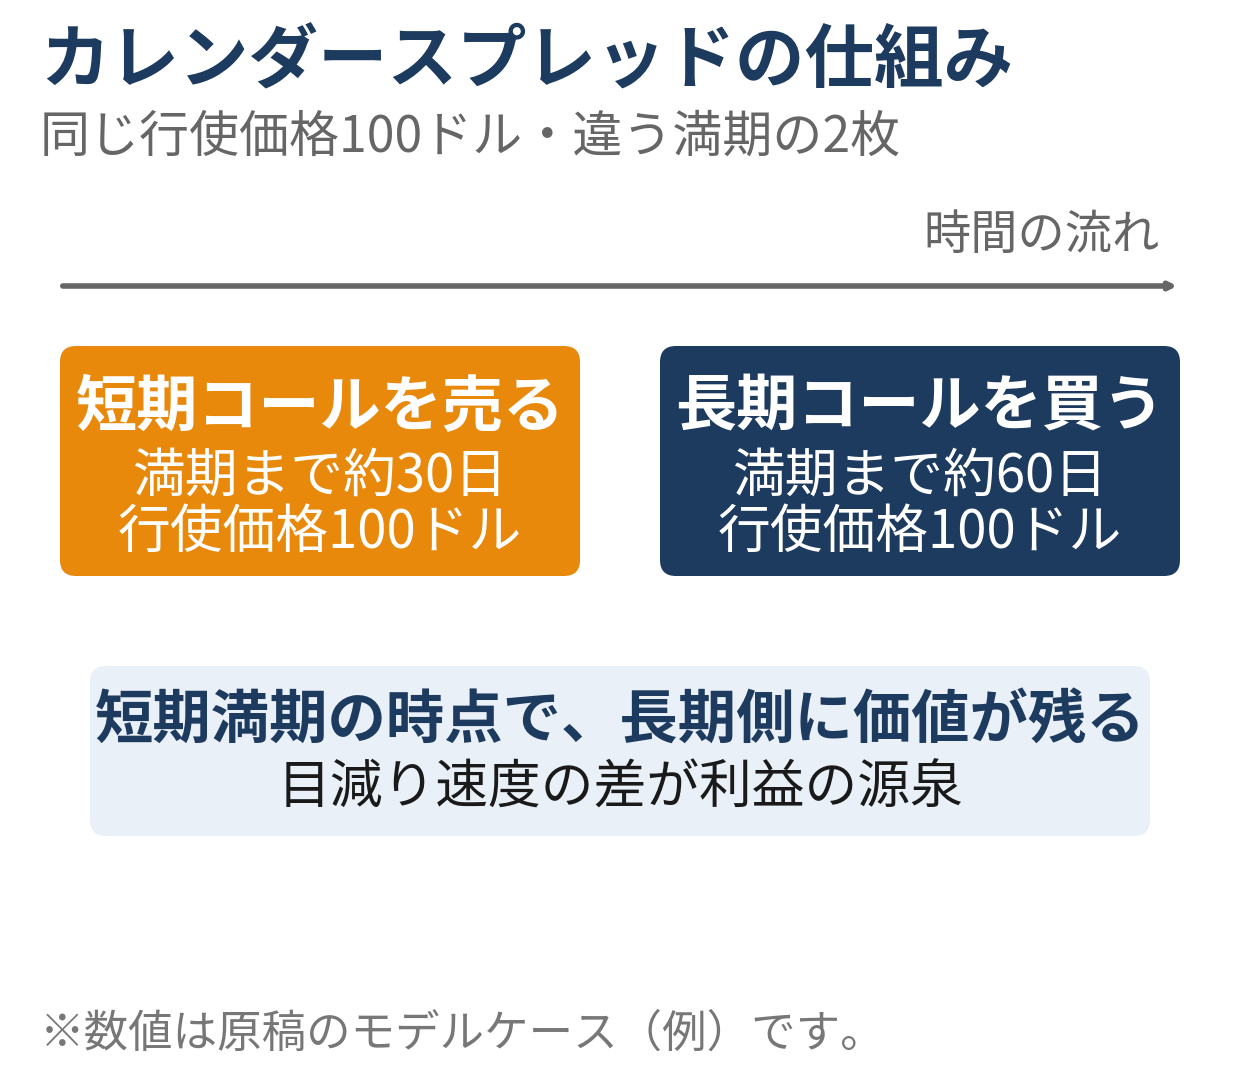
カレンダースプレッドは、次の条件で2枚のオプションを組み合わせます。
- 同じ銘柄・同じ権利行使価格のオプションを使う
- 満期が異なる2枚を組み合わせる(時間軸を横に見る形なので「カレンダー」)
- コール同士、またはプット同士の同じ種類で組む
- 満期の近い方を売り、遠い方を買いにする
代表的なのはコールで組む形です。株価の近くの権利行使価格で組むのが基本で、株価がその価格の付近にとどまるほど有利になります。
ポイントは、2枚とも「時間価値の目減り(シータ)」を受けるのに、その速度が違うことです。一般に、オプションの時間価値の目減りは満期までの残り日数が短くなるほど加速します。売った短期側は残り日数が少ないため目減りが速く、買った長期側はまだ日数が残っているため目減りが緩やかです。この差の積み重ねが、ポジションの利益になります。
モデルケースで見る損益
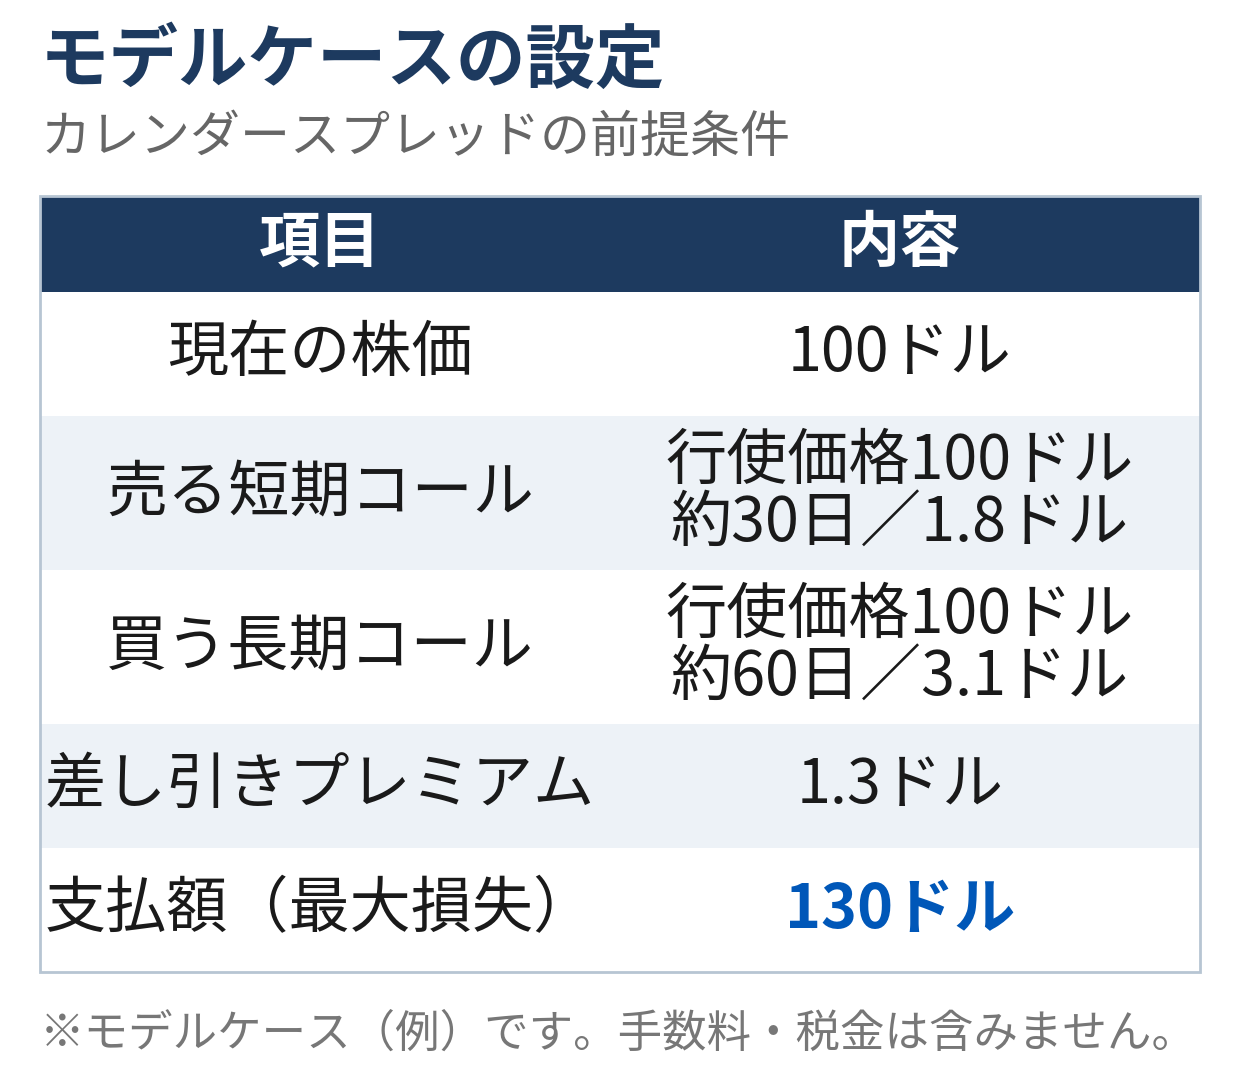
では、数字で確認しましょう。以下はすべて架空のモデルケース(例)です。
モデルケースの設定
現在の株価は100ドル。しばらく株価は100ドル付近で推移すると見込む
権利行使価格100ドルの短期コール(満期まで約30日)を、プレミアム1.8ドルで売る
権利行使価格100ドルの長期コール(満期まで約60日)を、プレミアム3.1ドルで買う
差し引きの支払いは (3.1 - 1.8)× 100株 = 130ドル
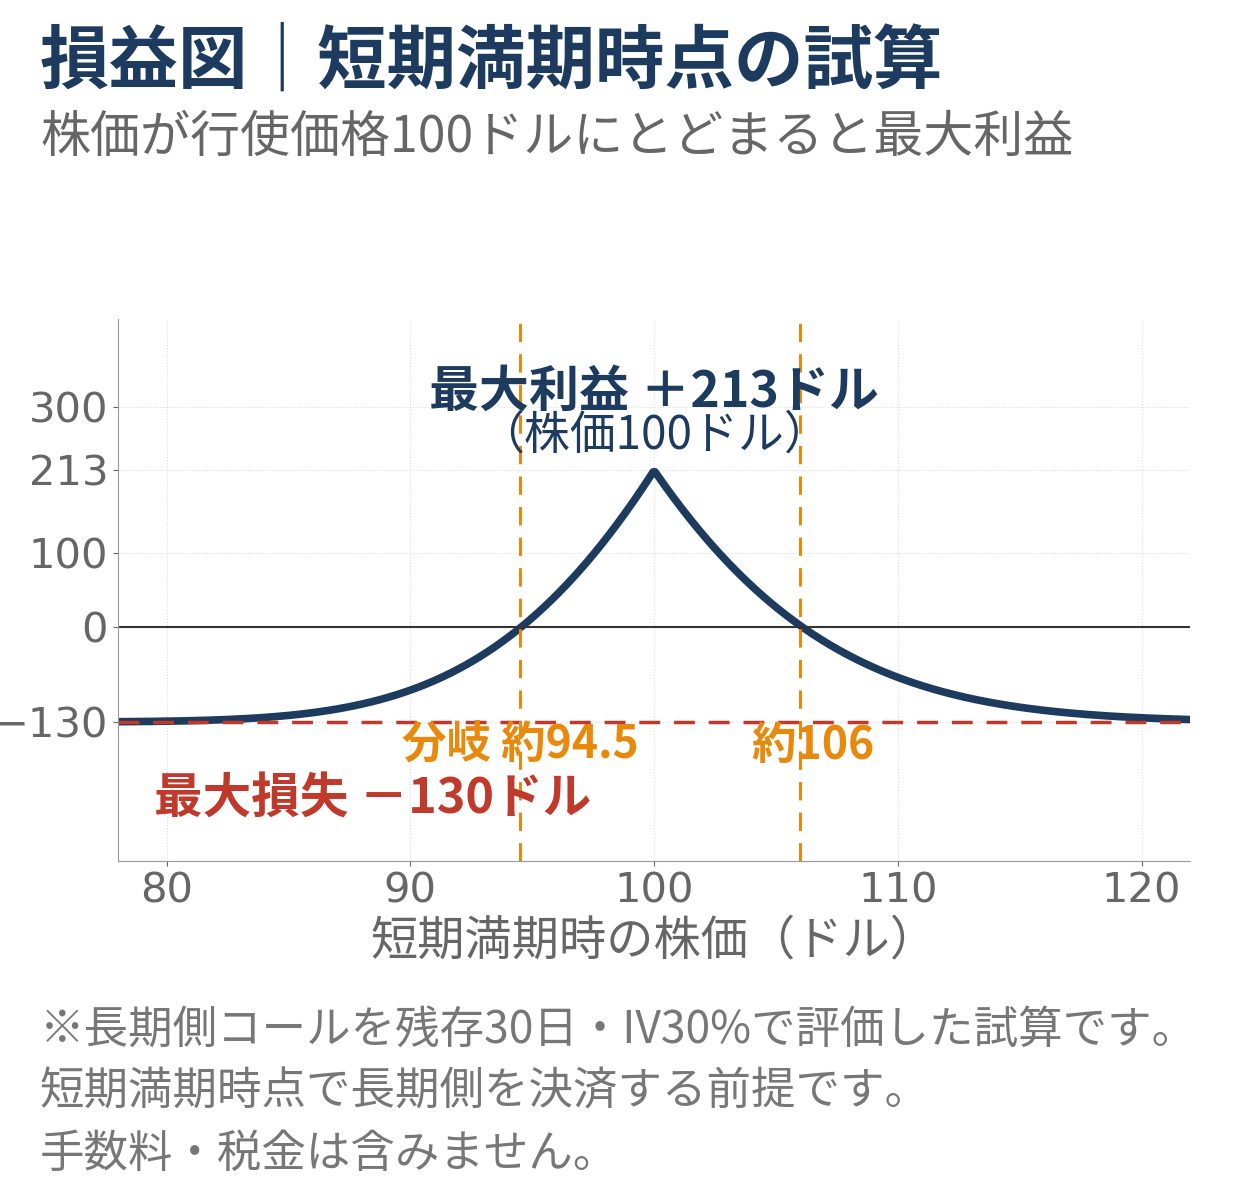
カレンダースプレッドの損益は、短期側の満期を迎えた時点で評価するのが基本です。その時点で売り側は消滅し、買い側には残り約30日の価値が残っています。短期満期時点の株価ごとに、長期側コールに残る価値を試算すると、次のようになります(長期側の価値は残存30日・IV30%を前提とした試算です。短期満期時点の実際の価格は、そのときのIVなどによって変わります)。
| 短期満期時の株価 | 長期側に残る価値と売り側の精算 | 損益 |
|---|---|---|
| 80ドル | 長期側はほぼ無価値 | -129ドル |
| 90ドル | 長期側にわずかに価値が残る | -87ドル |
| 95ドル | 損益分岐点(約94.5ドル)に近い | +12ドル |
| 100ドル | 長期側の価値が最も大きく残る | +213ドル |
| 105ドル | 損益分岐点(約106ドル)に近い | +27ドル |
| 110ドル | 売り側の精算負担が重くなる | -69ドル |
| 120ドル | 両側とも本質的価値中心の評価 | -124ドル |
ポイントは3つあります。
- 最大の利益は株価が行使価格(100ドル)ちょうどにとどまったときに得られることです。試算では+213ドルで、支払った130ドルを大きく上回ります。株価が100ドルから離れるほど利益は細り、上下どちらに動いても同じように損益が悪化する「山型」の形になります。
- 最大損失は支払った130ドルであることです。株価が大きく離れれば長期側の価値も消えていきますが、損失は最初に支払った金額を超えません(短期満期時点で長期側も決済する前提です)。
- 損益分岐点が上下に2つあることです。試算では約94.5ドルと約106ドルで、この範囲内に株価がとどまれば利益、範囲の外では損失になります。アイアンコンドルと似た考え方ですが、こちらは「行使価格ピンポイントに近いほど良い」山型で、利益ゾーンはコンドルより狭く、その分だけピークの利益が大きくなります。
利益の源泉はシータの差、そしてIVにも左右される
カレンダースプレッドの損益を動かす要素は、株価だけではありません。
- シータ(時間価値の目減り)の差: 売った短期側の目減りが、買った長期側の目減りより速いことが利益の源泉です。株価が動かなくても、時間の経過そのものがポジションを有利にします
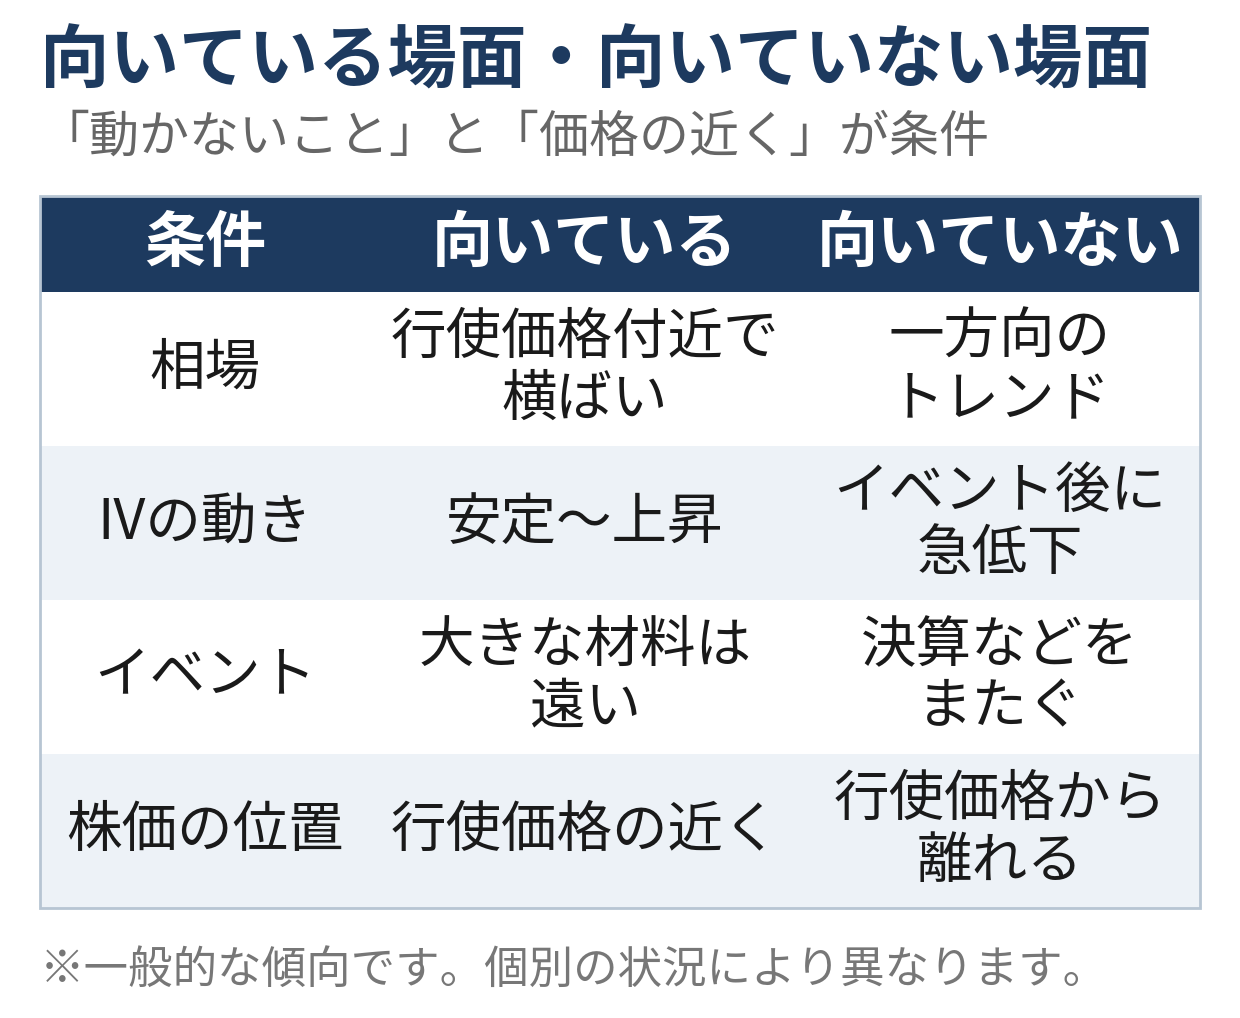
- IV(ベガ)の影響: IVが上がると、残存期間の長い長期側の価値が短期側より大きく増えます。つまりIVの上昇は追い風、IVの急低下は逆風です。決算発表の直前など、短期満期の後にIVが大きく下がるイベントをまたぐ組み立ては、この逆風を受けやすいので注意が要ります
- 株価の位置: 行使価格から離れるほど不利になるため、「動かないこと」だけでなく「今の価格の近くにとどまること」が条件になります
シータとベガの両方で、短期側と長期側の「効き方の差」を取る戦略だと言えます。グリークスの基本を確認しておくと、この差の意味がつかみやすくなります。
バーティカルスプレッドとの違い
どちらも2枚の組み合わせですが、ずらす軸が正反対です。
- ずらすもの: バーティカルは権利行使価格、カレンダーは満期
- 損益が確定する形: バーティカルは満期時点で損益がきれいに確定しますが、カレンダーは短期満期時点でも長期側が残るため、損益はその時点の長期側の評価額しだいです
- 利益の源泉: バーティカルは方向の見込み、カレンダーは時間の経過(シータの差)
- 株価への見方: バーティカルは「この範囲まで動く」、カレンダーは「この価格の近くで動かない」
「満期まで損益が確定しない」点は、カレンダースプレッドの扱いを難しくする部分でもあります。短期側の満期が来たら、長期側をどうするか(決済するのか、短期側を組み直して続けるのか)をあらかじめ決めておく必要があります。
カレンダースプレッドの組み立て手順
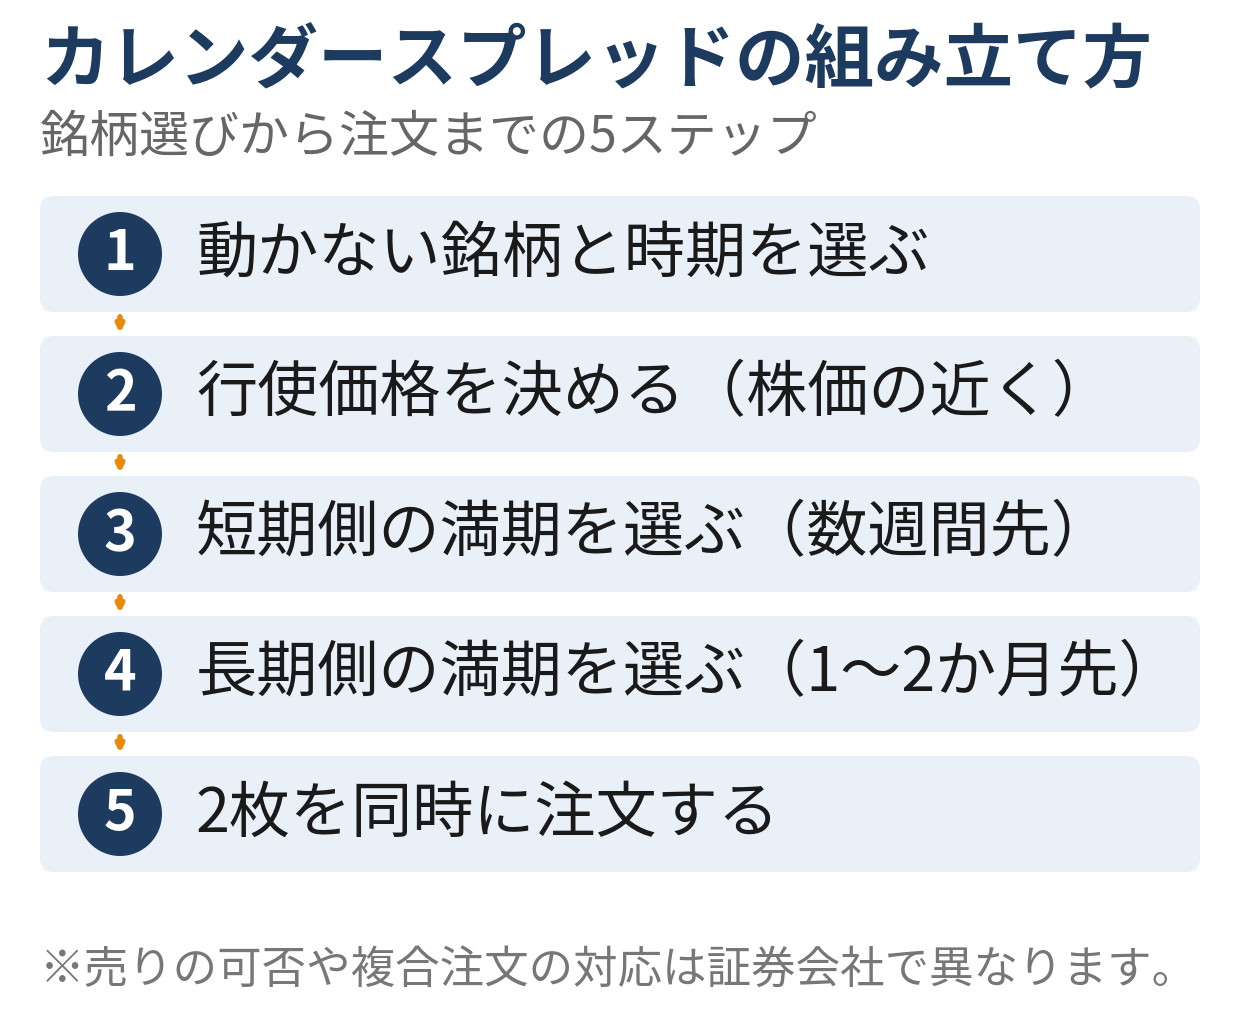
「株価が大きく動かない」と見込める銘柄と時期を選ぶ(決算などのイベントをまたがないか確認)
権利行使価格を決める(現在の株価に最も近い価格が基本)
短期側の満期を選ぶ(数週間先が目安。この満期が「評価の期限」になる)
長期側の満期を選ぶ(短期側より1〜2か月先が目安。短期側とのプレミアム差が支払額になる)
2枚を同時に注文する。支払額(=最大損失)を最終確認してから発注する
注意点
- 短期満期の時点で判断が必要: 短期側が満期を迎えると、ポジションは長期側コールの単純な買いになります。そのまま持てば性格の違う取引になるため、決済するか、短期側を売り直してカレンダーを組み直す(ロールする)かを先に決めておきましょう
- 売り側のアサインに注意: 売った短期コールが満期前に権利行使されると、株の売りポジションが発生し、想定した形が崩れることがあります。特に配当の権利落ち日が近いコールは注意が必要です
- IVの急低下が逆風: イベント通過などでIVが大きく下がると、長期側の価値が目減りし、株価が動いていなくても損失になることがあります
- 手数料は2枚分: 買いと売りの両方に手数料がかかります。さらに短期満期のたびに組み直す運用では、売買の回数自体も増えます
- 最大損失の前提を確認: 最大損失=支払額という計算は、短期満期時点で長期側を決済する前提です。長期側だけを持ち続ければ、その後の損失は別に発生しえます
複合注文ができる証券会社を選ぶ
カレンダースプレッドは、オプションの買いと売りを組み合わせるため、まず売りに対応している証券会社が前提になります。ウィブル証券はオプションの買い・売りの両方に対応しています。
さらに、2枚をまとめて発注する複合注文まで使いたい場合は、サクソバンク証券が選択肢になります。サクソバンク証券は複合戦略を扱う中上級者向けの証券会社で、複合注文に対応しています。カレンダーのように満期の異なる2枚を同時に組む戦略では、1枚ずつ建てる時間差でプレミアム差がずれる影響が出やすいため、複合注文の有無は実務上の差になります。各社の手数料や条件の比較は、ランキング記事も参考にしてください。
まとめ
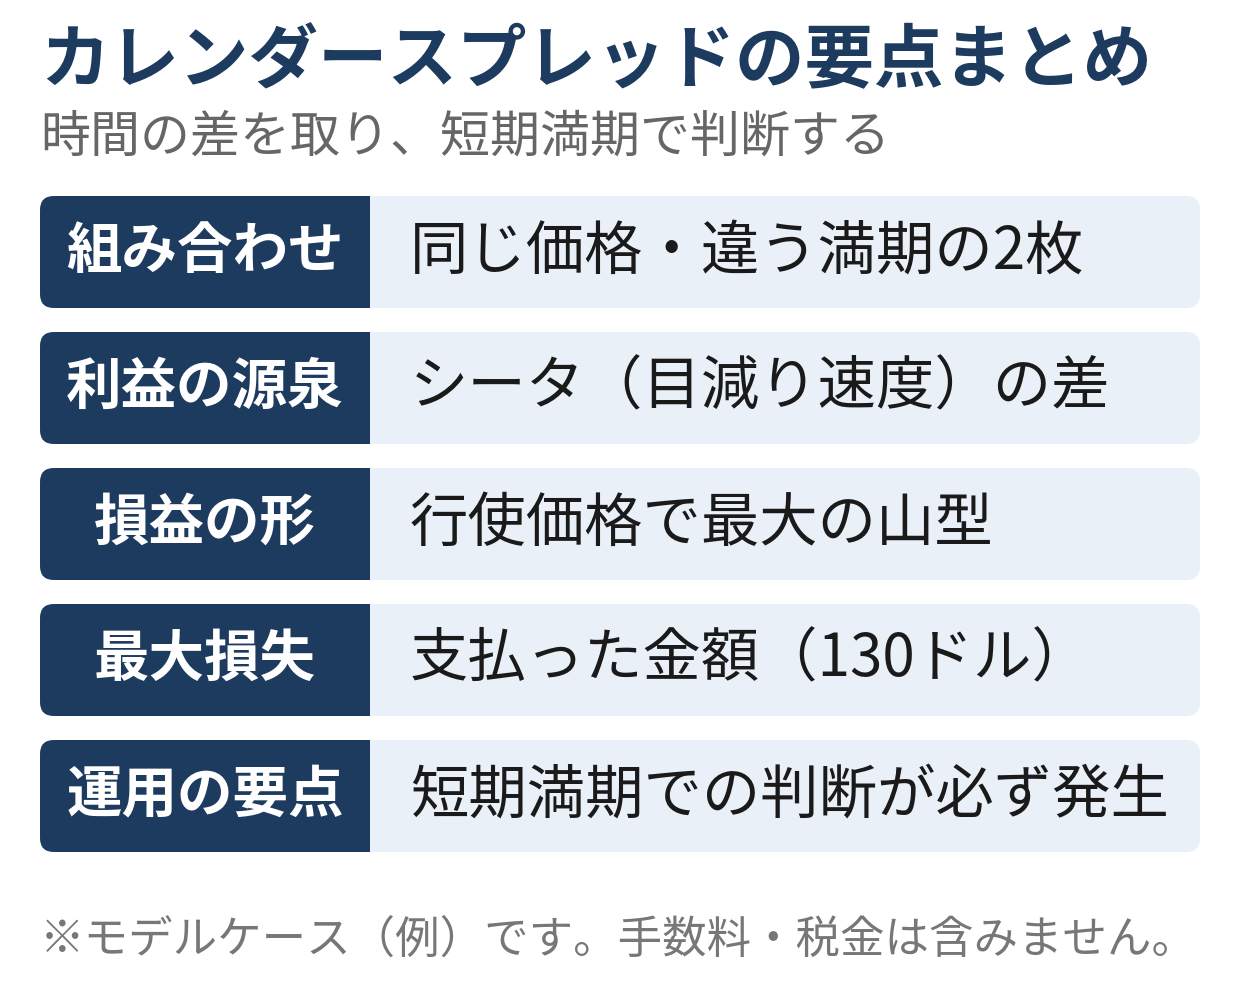
- カレンダースプレッドは、同じ権利行使価格・異なる満期の2枚(短期を売り、長期を買い)の組み合わせ
- 利益の源泉は、短期側と長期側の時間価値の目減り速度の差(シータの差)
- 短期満期時点で、株価が行使価格付近にとどまれば利益。最大損失は支払った金額
- 損益は短期満期時点の長期側の評価額で決まるため、IV低下は逆風になる
- 短期満期の時点で「決済するか、組み直すか」の判断が必ず発生する
行使価格までずらす応用形がダイアゴナルスプレッドです。時間の差に方向の見込みを足したい場合は、そちらが次のステップになります。
※本記事はオプション取引に関する一般的な教育情報であり、特定の銘柄や取引を推奨するものではありません。投資判断はご自身の責任で行ってください。